
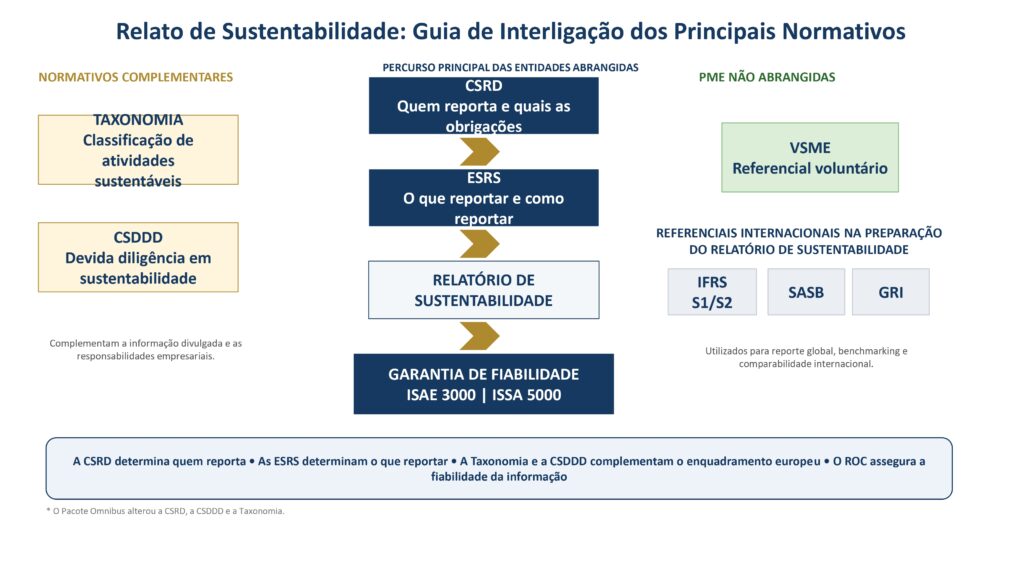
O enquadramento europeu do relato de sustentabilidade assenta na Diretiva CSRD (Diretiva (UE) 2022/2464), que estabelece quais as entidades sujeitas a reporte e as respetivas obrigações legais. As divulgações exigidas pela Diretiva CSRD são preparadas de acordo com as European Sustainability Reporting Standards (ESRS), que definem os temas, indicadores e requisitos de divulgação.
A informação reportada pode incluir divulgações exigidas pelo Regulamento da Taxonomia (Regulamento (UE) 2020/852), relativo às atividades ambientalmente sustentáveis, e refletir aspetos decorrentes da Diretiva CSDDD (Diretiva (UE) 2024/1760), respeitante aos deveres de diligência em matéria de sustentabilidade.
As informações de sustentabilidade estão sujeitas a trabalhos de garantia de fiabilidade, assumindo particular relevância a ISAE 3000 e a ISSA 5000.
Para as PME não abrangidas pelas obrigações da Diretiva CSRD, a União Europeia disponibilizou a Norma VSME (Voluntary Sustainability Reporting Standard for SMEs), de aplicação voluntária.
A nível internacional, destacam-se as IFRS Sustainability Disclosure Standards (IFRS S1 e IFRS S2), as SASB Standards e as GRI Standards, frequentemente utilizadas como referenciais complementares de relato de sustentabilidade.
Links para os normativos indicados:
Diretiva CSRD – Diretiva (UE) 2022/2464 (versão consolidada a 18.03.2026)
Diretiva CSDDD – Diretiva (UE) 2024/1760 (versão consolidada a 18.03.2026)
Regulamento da Taxonomia – Regulamento (UE) 2020/852 (versão inicial)
Pacote Omnibus – Diretiva (UE) 2026/470
Regulamento SFDR – Regulamento (UE) 2019/2088 (versão consolidada a 02.07.2026)
Normas ESRS – Regulamento Delegado (UE) 2023/2772 (versão consolidada a 01.01.2025)
Norma VSME – Recomendação (UE) 2025/1710
IFRS Sustainability Disclosure Standards (IFRS S)
SASB Standards
GRI Standards
ISAE 3000
ISSA 5000